1. 電力株の高値は、何を織り込んだのか
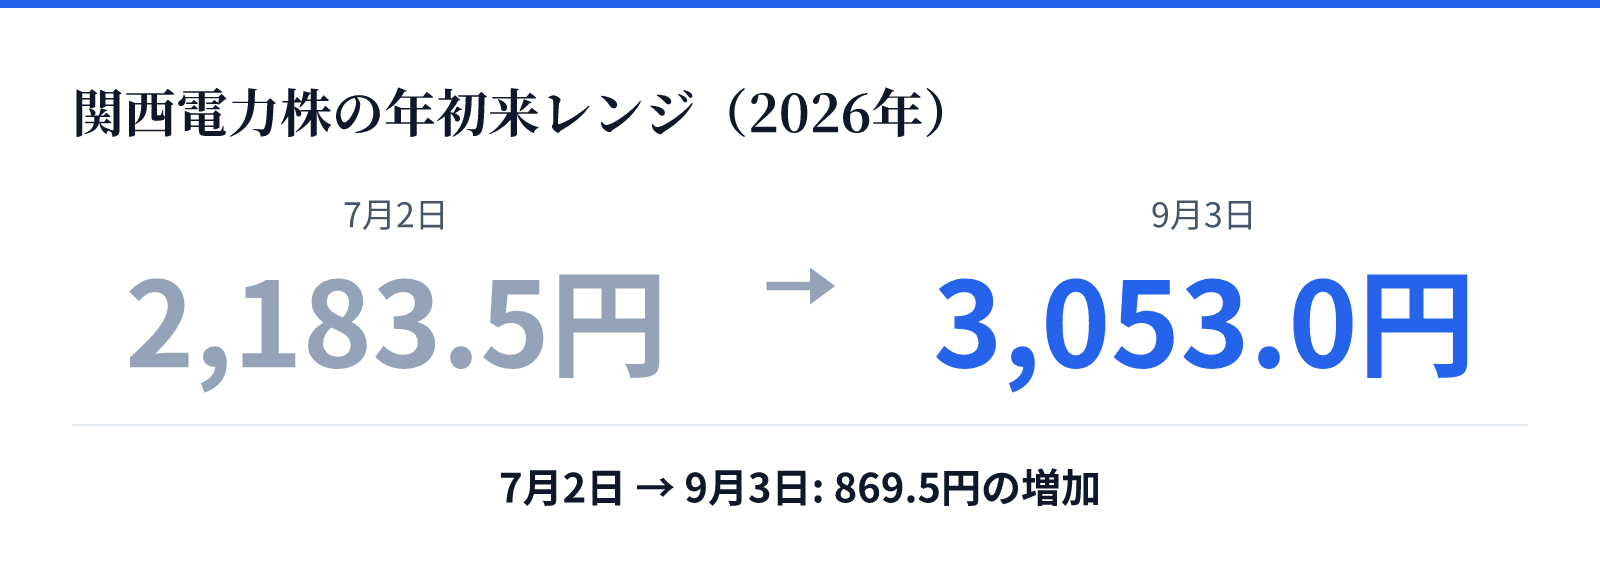
2026年9月、大手電力の株価がそろって買われました。関西電力9503(9503)は9月3日に3,053円の年初来高値をつけ、2007年7月以来およそ19年ぶりの高値水準まで戻しています。7月2日の年初来安値は2,183.5円でしたから、夏のあいだに景色が変わったことになります。
東京電力ホールディングス9501(9501)、四国電力9507(9507)、九州電力9508(9508)、北海道電力9509(9509)も軒並み高となりました。日本経済新聞はこの動きを、大手電力株に吹いた「値上げ力」向上の風、と表現しています。
市場が見ていた材料は二つです。ひとつは、電力需要の長期的な拡大への評価。もうひとつは、政府が異例の値上げを認めたことです。同紙は、「国策」によってインフレ耐性も強まるとして投資家の関心が集まっている、と伝えています。
証券会社の見方も動きました。みずほ証券は8月28日付で関西電力の投資判断を「中立」から「買い」に変更し、目標株価を2,500円から3,100円へ引き上げています。野村証券も8月31日付で「買い」を確認し、目標株価を2,770円から3,120円へ修正しました。
ただし、ここで「値上げ=増益」と一足飛びに読むと、決算書の前でつまずきます。電気料金には、会社の裁量で決められる部分と、国の認可がなければ動かせない部分が同居しているからです。しかも、値上げが売上に届くまでには時間差があります。
「値上げ」と「増益」は、同じ言葉ではないのだ。
2. 仕組み① 燃料費調整制度——利益を「作る」装置ではなく「遅らせる」装置
電気の請求書には「燃料費調整額」という行があります。これは火力発電に使う原油・LNG(液化天然ガス)・石炭の輸入価格の変動を、毎月の料金に自動で反映させる項目です。会社が交渉して決める値段ではなく、決められた計算式で機械的に動く部分、と考えてください。
計算のしかたは各社が公表しています。東京電力エナジーパートナーの説明では、各月の燃料費調整単価は3か月間の貿易統計価格にもとづいて算定し、2か月後の電気料金に反映されます。四国電力の決算説明資料では、毎月の燃料価格は3〜5か月遅れで燃料費調整単価に反映される、と書かれています。
燃料の値段が動いてから、料金が動くまでには数か月かかります。この時間差が「期ずれ」です。燃料という支出が先に出て、それを回収する収入が後から来る。順番がずれる、ただそれだけの話です。
ところが、話はそこで終わりません。この数か月のずれが、決算の利益を大きく揺らします。燃料価格が下がる局面では、料金にはまだ数か月前の高い燃料価格が反映されているため、収入が費用を上回ります。これが「期ずれ差益」。上昇局面ではその逆で、「期ずれ差損」になります。
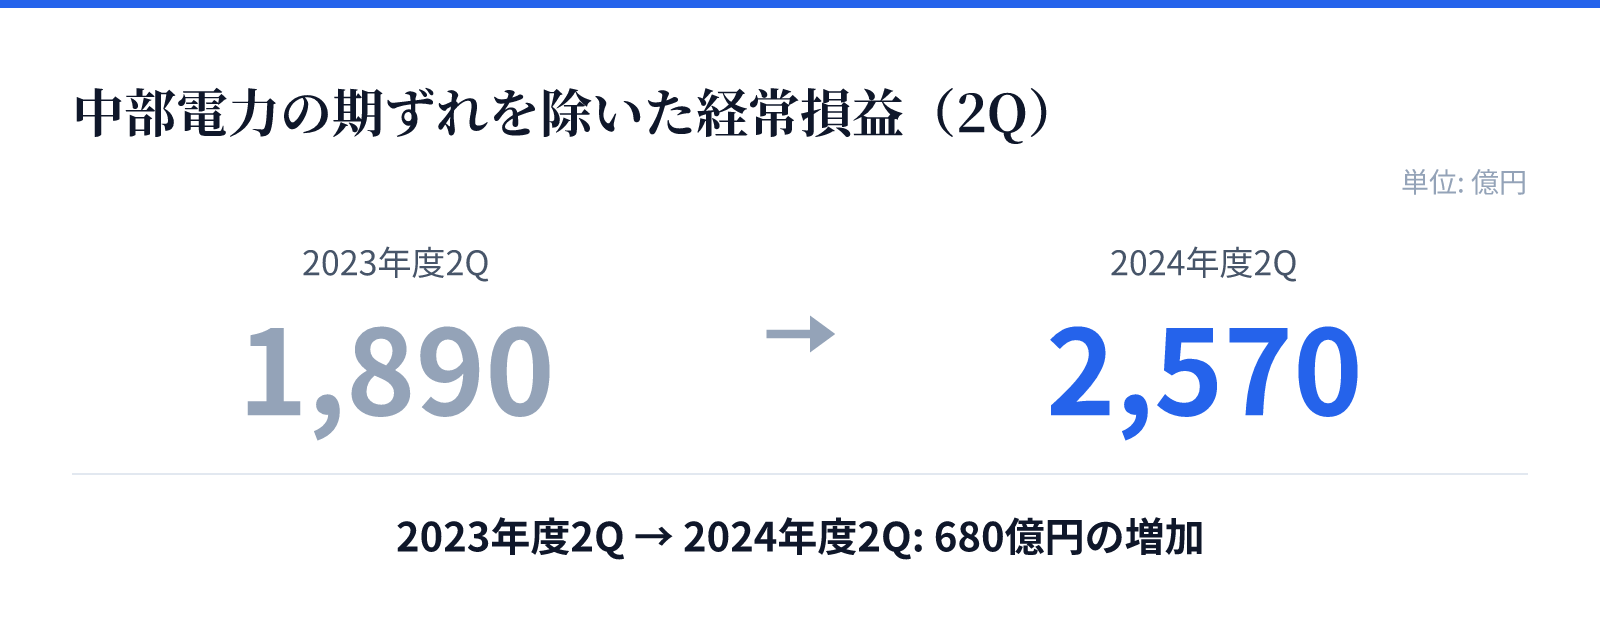
実際に何が起きたのかは、中部電力9502の決算説明資料が丁寧です。同社の期ずれ影響は、2023年度第2四半期(4〜9月)が1,200億円の差益、翌2024年度の同じ期間は10億円の差損でした。経常損益は3,773億円から1,879億円へ落ちています。
ここが検算の勘所です。同じ資料は、期ずれを除いた経常損益もあわせて示しています。2023年度2Qが1,890億円程度、2024年度2Qが2,570億円程度。表の顔は大幅減益、期ずれを外すと増益です。第3四半期も同じ形で、期ずれ差益は1,180億円から80億円へ縮み、経常損益は4,369億円から2,222億円へ。期ずれを除けば2,140億円程度から3,190億円程度でした。
同じ会社の同じ期でも、期ずれを入れるか外すかで、利益の矢印は逆を向く。
なお、燃料価格が上がり続ければ差益が永遠に続くわけではありません。2021年から2022年にかけての燃料価格急騰局面では、多くの電力会社が期ずれによる差損を計上しました。2023年以降の下落局面で差益に転じたという経緯があります。日刊工業新聞の取材でも、電力関係者は「期ずれ差益も一過性に過ぎない」と語っています。
もうひとつ、上限の話をしておきます。家庭向けの規制料金には燃料費調整に上限があり、東京電力エナジーパートナーの場合、平均燃料価格が基準燃料価格86,100円の1.5倍にあたる129,200円を上回る部分は調整されません。四国電力の規制料金(旧)では基準燃料価格26,000円の1.5倍で39,000円でした。上限を超えた分は会社が抱え込みます。四国電力の資料には、仮に基準燃料価格の上限がない場合は約▲525億円、という注記が添えられています。同資料では、2023年度第2四半期の期ずれ影響は約250億円と示されています。
3. 仕組み② 規制料金と自由料金——認可が要る値上げ、要らない値上げ
電気のメニューは大きく二つに分かれます。
規制料金(経過措置料金)は、2016年4月の電力自由化より前から続くプランです。家庭向けの「従量電灯」が代表格で、値上げには経済産業大臣の認可が要り、燃料費調整にも上限が設けられています。消費者保護のための枠、と考えるとわかりやすいでしょう。
自由料金は、自由化以降に生まれたプランです。料金設定も燃料費調整の上限も法的な制限がなく、会社の裁量で改定できます。高圧・特別高圧の法人契約は、こちらの世界です。
認可が要る側の手続きは重い。電力会社が原価を積み上げて申請し、経済産業省が審査し、消費者庁の消費者委員会が意見を出し、公聴会が開かれ、そのうえで認可されます。資源エネルギー庁の説明によれば、規制料金は「最大限の経営効率化を織り込んだ上で、電気事業を運営するに当たって必要であると見込まれる原価に利潤を加えて得た額」を算定し、規制部門の原価と料金の収入が一致するように設定されます。原価に見合う分しか取れない設計になっている、ということです。
直近の大きな改定は2023年6月でした。北海道電力、東北電力9506、東京電力EP、北陸電力9505、中国電力、四国電力、沖縄電力が規制料金を値上げし、その幅は平均で15%から39%。一方、中部電力ミライズ、関西電力、九州電力は規制料金の値上げを予定していませんでした。値上げしなくても済んだ会社と、しなければ立ち行かなかった会社に分かれたのです。
そしてもう一本、見落とされやすい柱があります。「託送料金」です。これは電気を送り届けるための送配電ネットワークの利用料で、小売電気事業者が一般送配電事業者に支払います。電気料金全体の約3割程度を占めるとされ、内訳は送配電部門の人件費・修繕費・減価償却費・固定資産税に加え、電源開発促進税、賠償負担金、廃炉円滑化負担金などです。賠償負担金は福島第一原発事故に関連する賠償金の不足分で、総額にして約2.4兆円を約40年かけて回収するとされています。2023年4月1日からは、5年間の収入見通しを国が審査・承認する「レベニューキャップ制度」に移行しました。
今回の株高の直接の材料は、まさにここでした。資材費や労務費などの上昇を受けて電力各社は託送料金を11月から値上げする方針で、それに伴って高圧・特別高圧料金の価格転嫁も進む見通しです。各社の収益も2028年3月期にかけて改善していくとみられており、これを先読みする動きが広がった、と報じられています。関西電力も8月19日に「託送料金見直しに伴う電気料金への反映予定および特別高圧・高圧分野の標準メニューの見直し」を公表しています。
値上げに認可が要るかどうかは、会社単位ではなく契約単位で決まります。「電力会社が値上げした」というニュースを読むときは、それが低圧の規制料金の話なのか、高圧・特別高圧の自由料金の話なのか、それとも託送料金の話なのかを、まず切り分けてください。
4. 仕組み③ 原子力の稼働率——価格ではなく費用の側から効くレバー
原子力設備利用率という言葉が出てきます。発電設備が休まずフルに動いたと仮定した場合に対して、実際にどれだけ発電したかの割合です。設備の「出勤率」と読み替えると腑に落ちます。
関西電力は国内電力2位で、電源別の原子力発電比率が高いのが特徴です。国内最多の7基の原発を稼働させており、出力は美浜3号機と高浜1・2号機が82.6万kW、高浜3・4号機が87.0万kWとなっています。
この出勤率が上がると、燃料を買わずに発電できる量が増えます。逆に止まっていれば、その分を火力で埋めることになり、燃料の支出が膨らみます。原発の稼働は、料金表ではなく費用の側で効いてくるということです。
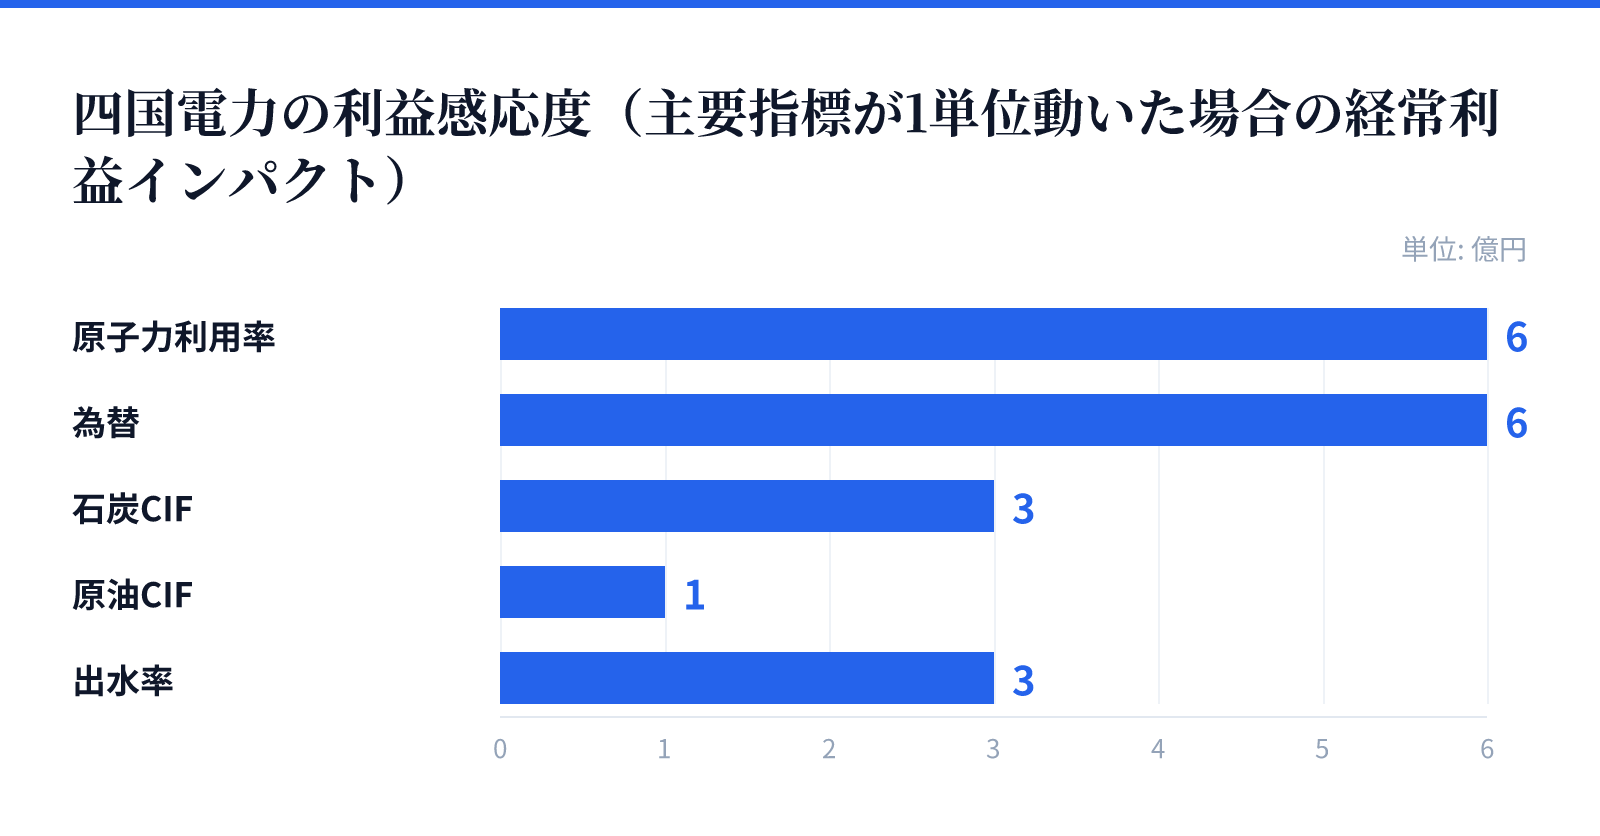
効き目の大きさは、決算説明資料の感応度表で確かめられます。四国電力の2023年度第2四半期資料では、原子力利用率が1%動くと約6億円、為替が1円/ドル動くと約6億円、石炭CIFが1ドル/トンで約3億円、原油CIFが1ドル/バレルで約1億円、出水率1%で約3億円と示されています。原発の稼働率1%が、為替1円分と同じ重さで効いている会社があるのです。
原発は、売上ではなく費用の側から効くのだ。
ただし、稼働は止まります。2026年5月8日時点で、関西電力は大飯3号機・高浜1号機・高浜4号機が営業運転中、美浜3号機・大飯4号機・高浜2号機・高浜3号機は点検または定期検査で停止中でした。美浜3号機はその後、2026年6月16日から定期検査に入っています。原発は13〜18か月ごとの運転サイクルで定期検査に入るため、止まる期間が必ず織り込まれます。
全国で見れば、2025年度の稼働率は33.6%。2026年5月時点で、存続する33基のうち発電していたのは9基にとどまります。参考までに、米国の原子力は過去10年間の設備利用率が平均92〜93%です。同じ「原発を持っている」でも、利益への効き方は会社ごとにまったく違います。東京電力ホールディングスの2025年度の原子力設備利用率は1.1%でした。
5. 検算のものさし——決算短信と説明資料から、自分で出せる六つの数字
ここまでが仕組みです。では、読者が自分の手で確かめられる数字は何か。決算短信と決算説明資料から拾える指標を六つに絞ります。
- 販売電力量(kWh)——売った「数量」。東京電力ホールディングスの2025年度の総販売電力量は2,132億kWh(前年度2,286億kWh)、うち小売販売電力量は1,719億kWh(同1,872億kWh)でした。
- 平均単価——売った「価格」。平均販売電力単価は、販売電力料金を販売電力量で割って求めます。
- 燃料費調整額——売上のうち自動で動いた部分。中部電力の2024年度第2四半期は、売上高17,664億円で750億円の減収でしたが、その内訳として燃料費調整額等の減少△1,562億円が示されています。数量でも単価交渉でもなく、制度で減った売上です。
- 期ずれ影響額と、期ずれを除いた経常損益——第2章で見たとおり、ここを外さないと実力が見えません。
- 原子力設備利用率——費用側のレバーがどれだけ効いたか。
- 有利子負債と支払利息——インフラ産業は借入が重い。関西電力については、自己資本比率が一貫して上向きで一般的に望ましいとされる30%を直近で上回り、有利子負債は緩やかに減少傾向、と整理されています。直近の自己資本比率は35.1%です。
手順はシンプルです。まず、数量×単価で売上の説明がつくかを見ます。説明のつかない差は、燃料費調整と期ずれを疑います。そのうえで、期ずれを除いた利益が前年より増えているかを確かめます。増えているなら、その原因が単価なのか、原発の稼働なのか、負債の軽さなのかを当てにいきます。
直近の関西電力で、この視線を当ててみましょう。2027年3月期第1四半期は、売上高が前年同期比9.8%増の1兆80億円で増収でした。一方、営業利益は84.2%減の204億円。最終利益は、特別利益として関係会社株式売却益1,051億円が計上されたことで38.2%増の1,371億円を確保しています。増収、営業大幅減益、最終増益。三つの利益が、それぞれ別の方向を向いています。
「値上げ力」を確かめたいなら、見るべきは華やかな最終利益ではありません。本業の利益から、期ずれと一時的な損益を外した部分です。関西電力の次回の決算発表は2026年10月下旬頃の予定とされています。答え合わせの機会は、すぐにやってきます。
検算の芯は、期ずれと特別損益を外した実力値。
6. 「値上げ力」を他業種へ翻訳する——三つのものさし
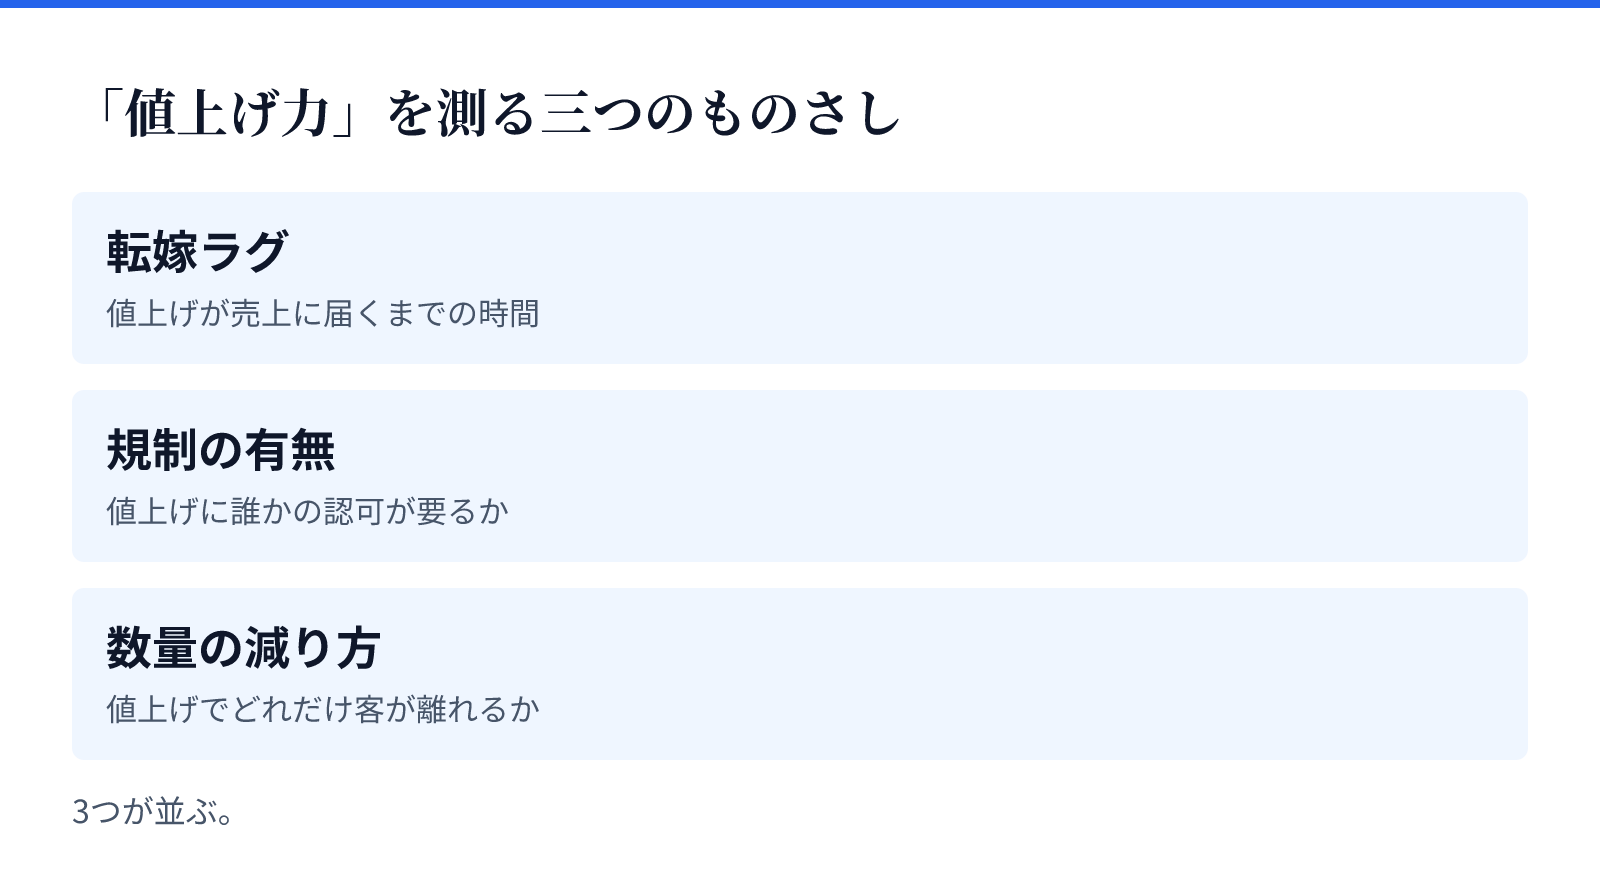
電力は特殊な業界です。しかし、特殊だからこそ、値上げが利益になる条件が極端な形で見えます。そこから取り出せるものさしは、大きく三つに整理できます。
一つめは「転嫁ラグ」。値上げを決めてから、それが売上として届くまでの時間です。電力の場合は燃料費調整で数か月。この間に仕入れ値が逆方向に動けば、利益は決算期をまたいで揺れます。原材料を輸入する製造業でも、値上げ交渉が浸透するまでの半年が同じ役割を果たします。
二つめは「規制の有無」。値上げに誰かの認可が要るか、通知だけで済むかです。電力では、同じ会社のなかで低圧の規制料金は認可制、高圧・特別高圧の自由料金は事業者の裁量、と二層に割れていました。医療・介護・鉄道・公共料金に近い業種では、この層が必ずどこかに挟まっています。
三つめは「数量の減り方」。値上げをしたとき、どれだけ客が離れるかです。専門的には価格弾力性と呼びますが、要は「高くなっても買わざるを得ないか」という話です。電気は生活に不可欠で、しかも送配電網は共通なので、小売を切り替えても託送料金からは逃げられません。
この三点セットで見ると、電力は「ラグは長い、規制は重い、数量は減りにくい」という組み合わせになります。数量が減りにくいから、値上げは効きます。ただし、ラグと規制が利益の出方を歪めます。だからこそ、決算書での検算が要るのです。
「値上げ力」とは、値上げできる力ではなく、値上げが利益として手元に残る力である。
7. 注意点——高値は「割安の解消」であって、「割安の証明」ではない
ここまで読むと、電力株が良い話ばかりに見えるかもしれません。最後に、冷える側の材料を並べます。
まず株価水準です。関西電力のPBR(株価純資産倍率、1株あたり純資産に対して株価が何倍かを示す指標)は、9月16日時点の実績で0.92倍。会社四季報オンラインの掲載値でも0.93倍です。予想PERは10.54倍、EPS(会社予想)は278.23円、BPS(実績)は3,202.09円、ROE(実績)は11.66%、1株配当(会社予想)は2027年3月期で80円、配当利回りは2.73%となっています。九州電力を除き、大手電力はそろってPBR1倍割れの状況が続いており、割安なバリュー株を見直す流れも資金流入を誘ったと報じられました。つまり、今回の高値は「安すぎた評価が戻った」局面としても読めます。
次に、株価そのものの振れ幅です。日本経済新聞の過去10年の株価データでは、2024年の関西電力は高値2,929円をつけながら年末終値は1,753.5円でした。2026年も、9月3日に3,053.0円の高値をつける一方で、7月2日には2,183.5円の安値を記録しています。高値と安値は、同じ年のなかに同居します。
規制リスクも双方向です。経済産業省は2026年7月から9月までの3か月について、使用量に応じた電気・ガス料金支援を実施し、規制料金からの値引きを認可しました。九州電力では、電気の割引単価が低圧(家庭等)で2026年8月・10月分が3.50円/kWh、9月分が4.50円/kWh、高圧(企業等)でそれぞれ1.80円/kWh、2.30円/kWhとされています。国策は料金を押し上げる方向にも、押し下げる方向にも働きます。
そして燃料市況の反転です。2023年11月時点の報道では、電力10社の2024年3月期予想は黒字転換または大幅増益で、7社が通期見通しを上方修正していました。にもかかわらず、下期単独では7社が実質赤字になる見通しを立てています。東北電力は下期270億円の差損、四国電力は80億円の差損に転じると見込んでいました。関西電力自身も、通期で売上高を2,500億円下方修正する一方、経常利益を1,450億円、当期利益を1,000億円上方修正しています。同じ決算のなかで、売上と利益が逆を向いた例です。
こうした数字を追っていると、自分の計算と会社の開示が合わない場面に必ず出くわします。そのとき、開示が間違っていると考える前にやることがあります。連結か単体か、期ずれを含むか除くか、政府の料金支援を売上に含めているか。前提の置き方ひとつで、答えは簡単にずれます。
数字が合わないとき、まず疑うべきは自分の前提。
8. まとめ——私たちは、何を見に行けばいいのか
論点を回収します。
- 電力株の高値は、託送料金の値上げと、それに伴う高圧・特別高圧の価格転嫁を先読みした動きでした。背景には、電力需要の長期的な拡大への評価もあります。
- 燃料費調整制度は、利益を作る装置ではなく数か月遅らせる装置です。期ずれ差益は一過性とされ、外して見なければ実力はわかりません。
- 値上げの自由度は、会社ではなく契約で決まります。低圧の規制料金は認可制、高圧・特別高圧の自由料金は事業者の裁量、託送料金は国の審査を経た別枠です。
- 原発の稼働率は、価格ではなく費用の側から利益に効きます。ただし、定期検査で必ず止まります。
- 検算に使うのは、販売電力量、平均単価、燃料費調整額、期ずれを除いた利益、原子力設備利用率、有利子負債と支払利息の六つです。
- 他業種へ持ち出すなら、転嫁ラグ・規制の有無・数量の減り方の三点セットで見ます。
- PBR1倍割れの解消は、割安だったことの説明であって、これから上がることの保証ではありません。
では、私たちに何ができるのか。ニュースの見出しで「値上げ」と「増益」を結びつける前に、決算説明資料の期ずれのページを一枚めくる。それだけで、同じニュースの意味は変わります。関西電力の次の決算発表は2026年10月下旬頃の予定です。自分の電卓で検算してから判断するという順番が、教養としての投資の基本になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。