1. 「郵便代」の話が、なぜ売買単位の話になるのか
2026年8月、こんな見出しが流れました。「株主総会資料の書面交付廃止へ 企業負担を軽減、単元株撤廃に布石」。
並んでいるのは、一見まったく別の二つの話です。片方は、株主総会の資料を紙に刷って郵便で送るのをやめるという事務の話です。もう片方は、日本株が100株単位でしか買えないというルールをやめるという、売買の根っこの話になります。
紙の話と、売買単位の話。この二つには、読み飛ばしてしまいそうな距離があります。
けれども、両者は同じ一本の線でつながっています。株主が「何株持っているか」ではなく「何人いるか」で増えていく費用——その線です。
そしてこの線は、私たちの証券口座にも通じています。日本株を買おうとするとき、私たちは「いくら投資したいか」ではなく「100株でいくらか」から考えさせられています。予算が先にあるのではなく、価格表が先にあるのだ。
2. 単元株制度とは何か——「100株の壁」の正体
単元株というのは、株を取引できる最低単位のことです。日本の株式市場では、この単元が100株になっている銘柄が主流です。つまり、どんなに欲しくても1株や10株では買えず、必ず100株ずつ買うことになります。
ここから、日本株特有の一本の式が生まれます。最低投資金額=株価×100。
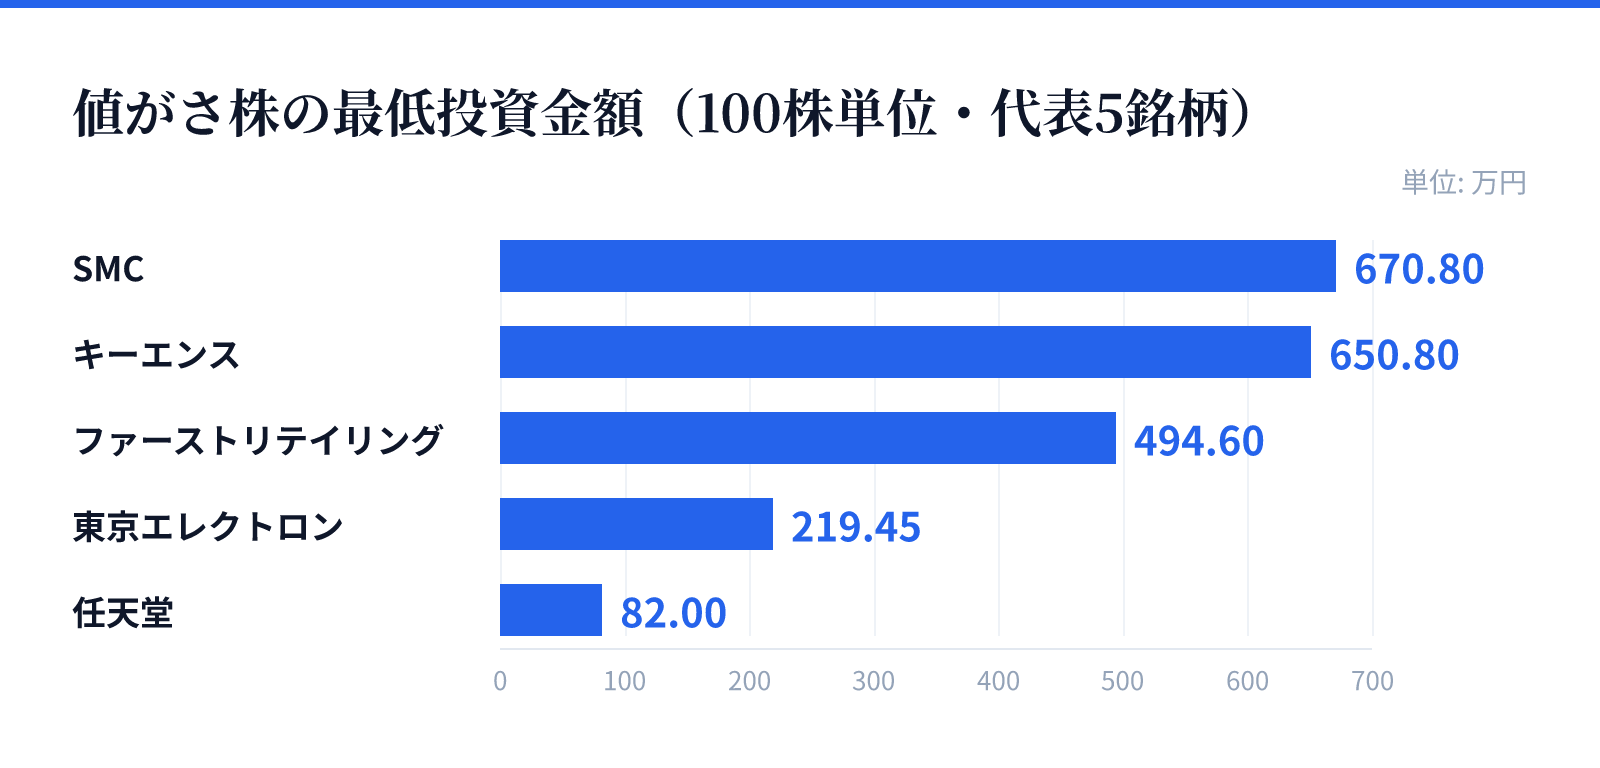
株価が高い銘柄——市場ではこれを「値がさ株(ねがさかぶ)」と呼びます——では、この式が壁になります。実際に並べてみると、桁の感覚が変わります。
- SMC:株価67,080円 → 最低投資金額670.80万円
- キーエンス:株価65,080円 → 650.80万円
- ファーストリテイリング9983:株価49,460円 → 494.60万円
- 東京エレクトロン8035:株価21,945円 → 219.45万円
- 日本電気6701:株価12,435円 → 124.35万円
- 任天堂7974:株価8,200円 → 82.00万円
- しまむら:株価8,075円 → 80.75万円
- 伊藤忠商事8001:株価7,820円 → 78.20万円
株価そのものは「1株あたり数万円」にすぎません。ところが100を掛けた瞬間、それは車一台分の買い物に変わります。100株の壁の正体は、株価に履かされた100倍の下駄です。
この壁は、税制の入口にも当たります。NISAの成長投資枠は年間240万円が上限です。値がさ株の一部は最低単位を1回買うだけでこの枠を超えてしまい、NISAで買うことすらできません。約124万円の日本電気にいたっては、年に2回買えないかもしれない——そういう水準です。
壁を意識しているのは、市場の側も同じです。東京証券取引所は、株価×単元株数で決まる株式投資単位を50万円以下にするようガイドラインとして打ち出しています。これに応じて、株式を分割して1株あたりの値段を下げる企業が増えました。株式分割とは、1枚のピザを何枚にも切り分けるように、1株を複数株に割る手続きのことです。会社の価値そのものは変わらず、値札だけが小さくなります。
代表例がNTT(9432)です。2023年7月1日に1株を25分割し、投資単位を25分の1にしました。株価150円×100株=1.5万円。分割前は、この25倍の37.5万円が投資単位だったわけです。NTTは東証プライム市場で4番目に投資単位が小さい水準にありながら、時価総額は13兆円、日本の時価総額ランキングでは9位という会社です。
逆側から見ると、壁の低さも見えます。1株100円から300円で取引される「超低位株」なら、投資単位は1万円から3万円です。1株1,000円以下の「低位株」でも10万円以下に収まります。
つまり、日本株の入場料は会社の中身ではなく、株価という一点の数字で決まっています。かつては1,000株を1単位とする企業が多く、さらに多額の資金が必要でした。単位の引き下げと株式分割によって、この問題は解消されつつあるとされています。
けれども、解消の方法は「壁を下げる」であって「壁を無くす」ではありませんでした。値がさ株を買いたければ、いまも会社が分割してくれるのを待つしかありません。単元株制度は、株価水準がそのまま参加資格に化ける仕組みなのだ。
3. なぜ企業は「株主が増えること」を喜びきれないのか——頭数に比例する費用
では、なぜ壁を無くさなかったのでしょうか。ここで最初の線が出てきます。
株主に対して会社がかける手間のうち、いくつかは保有株数に比例しません。株主の頭数に比例します。株主総会の招集通知や議決権行使書、報告書の印刷。それを一人ひとりの住所へ届ける郵送。株主名簿を管理する信託銀行などへの事務。
100株持つ株主も、100万株持つ株主も、封筒は一通です。ここが効きます。
もし単元株制度を撤廃して1株から買えるようにすれば、少額で買う株主の頭数は増えます。持ち株数の合計は大して変わらなくても、封筒の数だけが増えていきます。会社にとって、これは売上の伴わない固定費の増加です。
だから単元株制度は、投資家を守る仕組みであると同時に、株主の頭数を実務的に抑える仕組みとしても働いてきました。1株から自由に買える市場は、企業にとっては「封筒の数が読めない市場」でもあったわけです。
ここで書面交付の廃止が効いてきます。頭数に比例する費用のうち、いちばん重い塊は紙と郵送です。それが制度として消えるなら、頭数が増えることの痛みは小さくなります。ブレーキが外れるわけです。
ひとつ、正直に断っておきます。一社あたりの書面交付コストが何円なのか、株主が何人でどれだけ削減されるのか——その具体的な金額を、公開されている情報から確かめることはできませんでした。ここで推計を作って数字らしく見せることはしません。分かっているのは、報道が「企業負担を軽減」と書いていること、そしてその先に「単元株撤廃」を布石として置いていることです。
順番が語っています。単元株制度は、投資家保護の制度である前に、株主管理コストの制度だった。
4. 撤廃されると、投資家の何が変わるのか
仮に単元がなくなると、私たちの買い方はどう変わるのでしょうか。
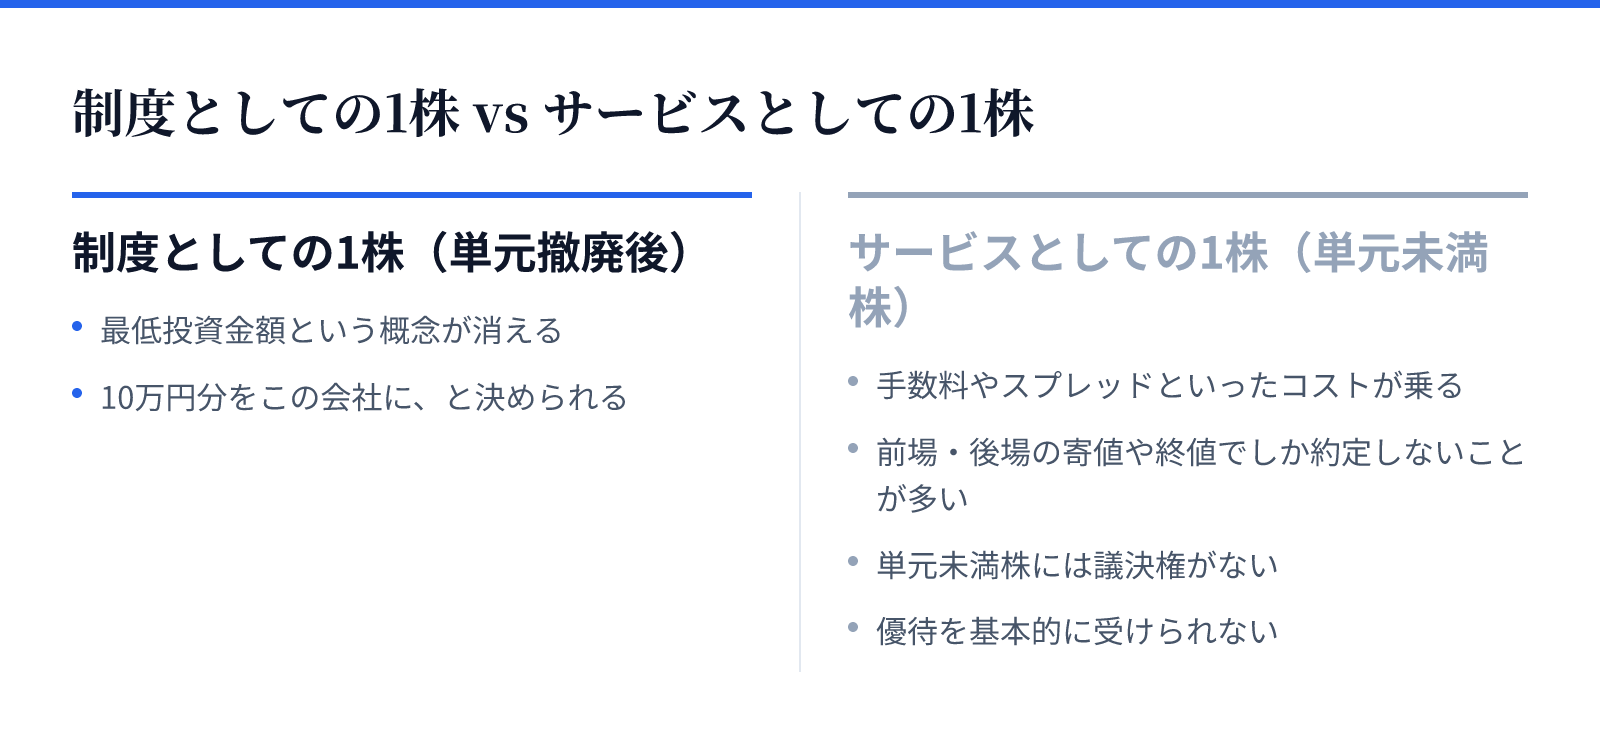
いちばん大きいのは、最低投資金額という概念が消えることです。10万円の予算で買えるかどうかを株価表で確かめる必要はなくなり、10万円分をこの会社に、と決められます。米国株では当たり前の買い方が、日本株でもできるようになります。
ただし、ここで切り分けが要ります。「いまも1株から買えるじゃないか」という反論があるからです。
たしかに買えます。単元に満たない株数で取引できる「ミニ株」「単元未満株」というサービスがあり、これを扱うネット証券は8社あります(2026年7月現在)。SBI証券の「S株」、マネックス証券の「ワン株」、楽天証券の「かぶミニ」、SMBC日興証券の「キンカブ」、野村證券の「まめ株」——それぞれ独自の名前が付いています。
けれども、制度としての1株と、サービスとしての1株は、手触りが違います。違いは大きく三つに整理できます。
第一に、コストの乗り方です。SBI証券のS株は売買手数料が完全無料です。一方でマネックス証券のワン株は買付が無料でも、売却時に約定代金の0.55%(最低52円)がかかります。楽天証券のかぶミニは寄付取引なら無料ですが、リアルタイム取引では0.22%のスプレッドが乗ります。スプレッドとは、表示価格と実際の売買価格の差に手数料を溶かし込む方式のことで、明細に「手数料」と書かれないぶん見えにくいコストです。野村證券のまめ株は約定代金の1.1000%となっています。
第二に、約定のタイミングです。多くの単元未満株サービスでは、注文は受付時間ごとに前場または後場の寄値で約定します。まめ株の約定価格は取引日の終値です。値動きを見ながら「いまのこの株価で買う」ことは、原則としてできません。主要ネット証券でリアルタイム取引に対応しているのは楽天証券のかぶミニですが、その取扱銘柄はリアルタイム取引で約786銘柄、寄付取引で約2,116銘柄と、市場全体には届きません。
第三に、金額が小さいほどコスト比率が跳ね上がることです。売買手数料が1回55円かかる証券会社で1,000円分の株を売買すると、往復で110円、約11%のコストになります。株価が10%上がっても、利益がほとんど残らない計算です。少額で買えることと、少額で報われることは、同じではありません。
権利の面も変わります。単元未満株には議決権がありません。配当金は保有株数に応じて受け取れますが、総会で票を投じることはできません。単元が撤廃されたとき、1株にも議決権が付くのか、それとも別の線が引かれるのか——ここは決まっていません。会社の意思決定に誰が参加するのかという、ガバナンス(企業統治)の核心にあたる論点として、開いたままです。
変化はもう一つ、株主優待にも及びます。優待は多くの銘柄で「100株以上」を条件にしており、だからミニ株では基本的に優待を受けられません。たとえばPLANTの優待は、100株以上を1年以上3年未満保有で1,000円分のお買物券、3年以上の継続保有で2,000円分という設計です。単元という共通の物差しが消えれば、「100株以上」という条件そのものが前提を失います。優待目的で100株ちょうどを買う、というおなじみの行動も、置き場所を変えることになるでしょう。
制度として単元が消えることと、サービスとして1株から買えることは、別の話である。
5. 投資家として、この制度ニュースをどう扱うか
最後に、実務的な話をします。
このニュースは、短期の株価材料としてはほとんど意味がありません。制度の改正は議論から施行まで長い時間がかかり、いつどんな形で決着するのかも、いまの段階では見えていません。明日の値動きを説明する材料には使えません。ここは正直に書いておきます。
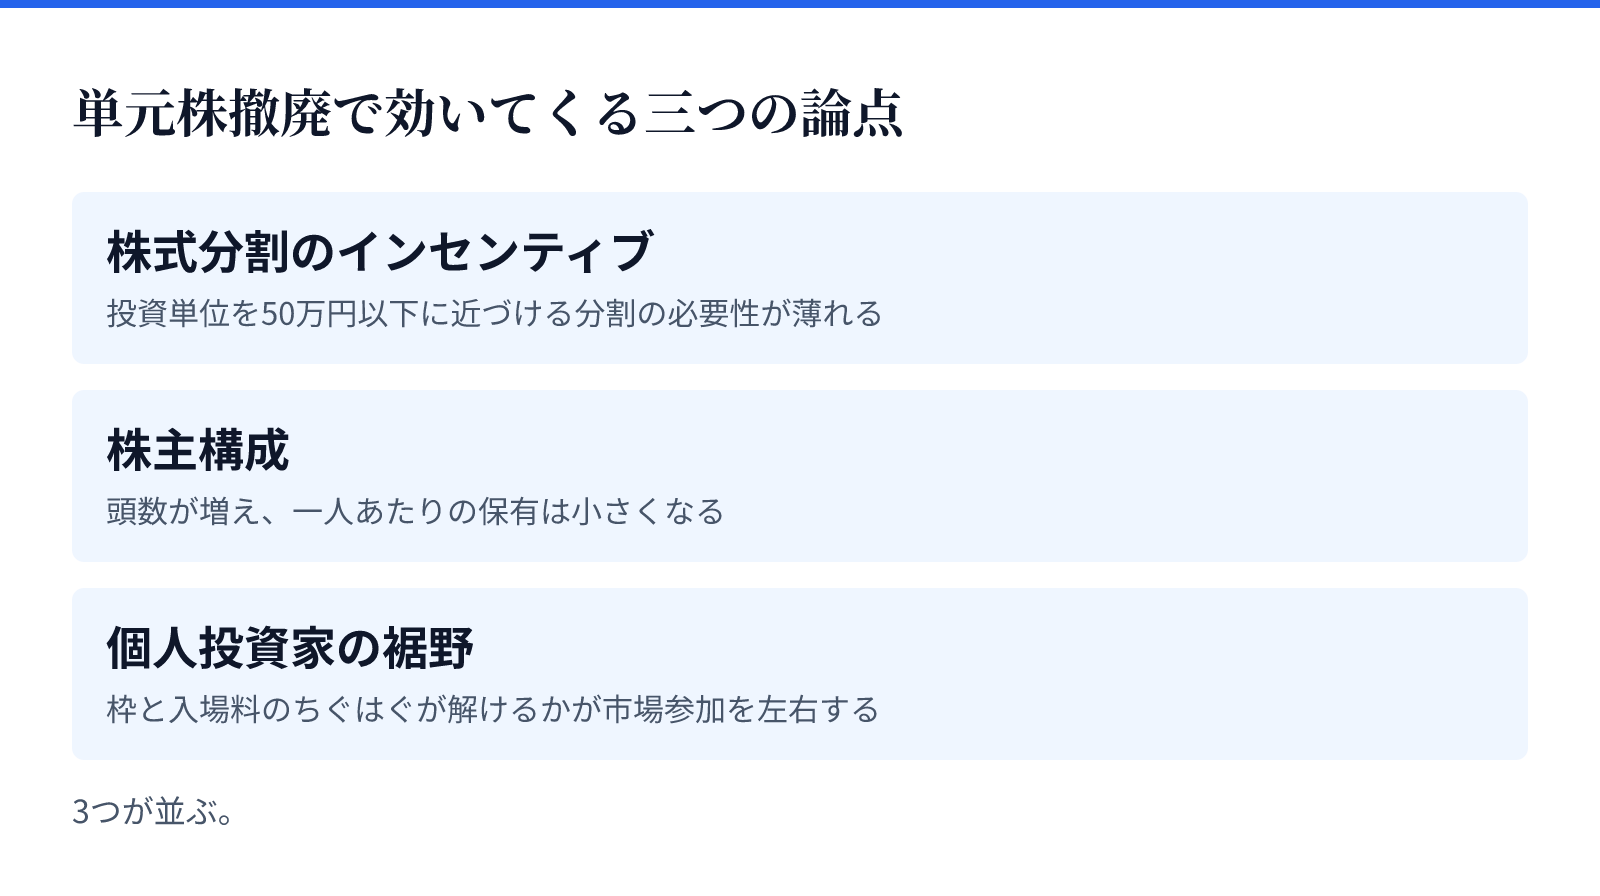
では、何が効いてくるのでしょうか。論点は大きく三つに整理できます。
ひとつめは、株式分割のインセンティブです。投資単位を50万円以下に近づけるための分割は、単元が消えれば必要性が薄れます。「そろそろ分割しそうな値がさ株」を探すという投資アイデアは、土台のほうが動きかねません。実際、最低投資金額の引き下げを理由に株式分割が期待される52銘柄を挙げた記事が組まれるほど、この見立ては広く共有されてきました。
ふたつめは、株主構成です。1株から自由に買えれば、株主の頭数は増え、一人あたりの保有は小さくなります。会社と株主の関係の設計——議決権、優待、対話の相手——は、その前提の上に組み直されることになります。
みっつめは、個人投資家の裾野です。NISAは年間投資枠360万円(つみたて投資枠120万円+成長投資枠240万円)まで拡大し、通常なら20.315%かかる税金が非課税になります。枠は広がったのに、入口で「最低単位で数百万円」と言われれば手は止まります。枠と入場料のちぐはぐが解けるかどうかは、誰が市場に入ってくるかを左右します。
追いかけ方も渡しておきます。制度改正の議論は政府の審議会の資料に、投資単位の水準は東京証券取引所の要請に、自社の状況は各社が総会前に公表する資料に出ます。株価のチャートを見る目とは別の目で、年に何度か覗いておけば十分です。
では、私たちに何ができるのか。慌てて何かを売買する必要はありません。いま値がさ株を100株買えないことを、自分の資金力だけの問題だと思い込まないこと。それは制度が作っている壁であり、制度は動きうるものです。そう知っておくだけで、銘柄選びの視野は変わります。
制度は、投資家が「何を選べるか」の外枠を決めています。外枠が動くニュースは、株価のニュースより遅く効いて、長く効く。
免責
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。記載した株価・手数料・最低投資金額などの数値は参照時点のものであり、現在の水準とは異なる場合があります。